해외 현지 ATM 기기 이용 시 중개수수료 Surcharge 구조 및 DCC 회피 네트워크 접속 원리
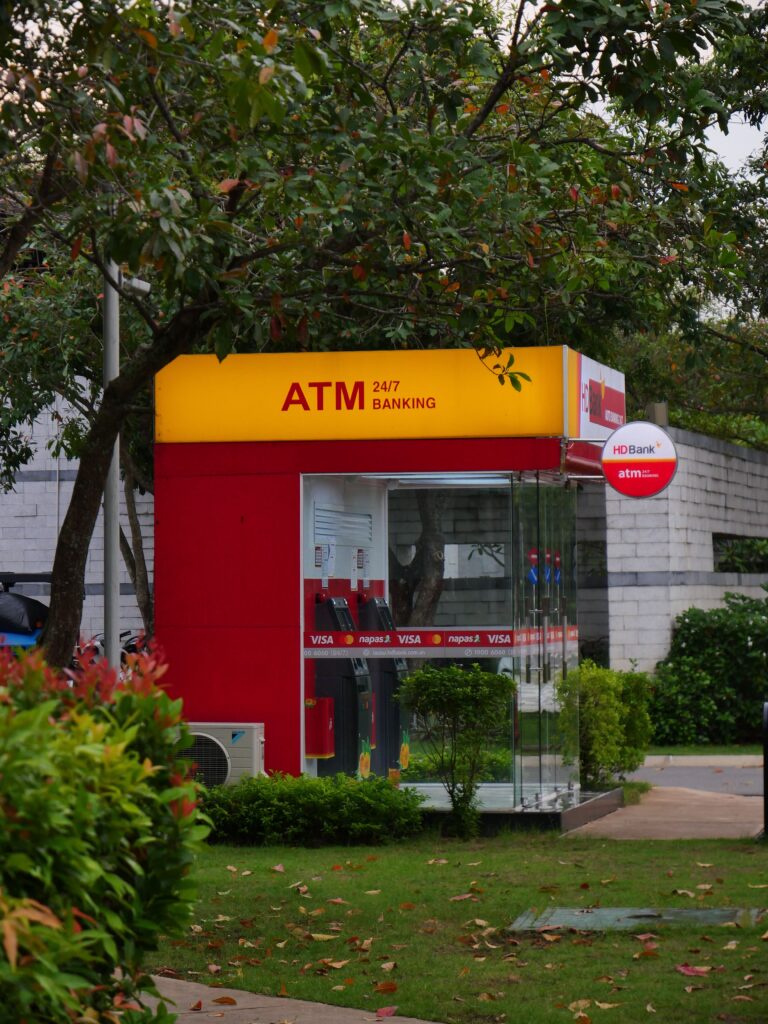
해외여행 중 현지 팁, 렌터카 통행료, 전통시장 및 소규모 길거리 매장 이용 등을 위해 일정 금액의 현지 화폐(현금)를 준비하는 것은 필수적입니다. 과거에는 출국 전 시중은행을 방문해 대량으로 환전해 가는 방식이 보편적이었으나, 최근에는 필요한 만큼 현지 단말기(ATM)에서 바로 현찰을 인출하는 방식이 대세로 자리 잡았습니다. 그러나 아무 생각 없이 현지 아무 ATM이나 이용했다가 예상치 못한 높은 중개수수료와 불리한 환율이 적용되어 인출 금액의 10% 이상을 수수료로 납부하는 불상사가 발생하곤 합니다. 해외 현지 ATM 출금 시 부과되는 수수료는 복잡한 다단계 구조로 이루어져 있으며, 이를 효과적으로 방어하기 위해서는 기기 중개수수료(Surcharge)와 DCC(Dynamic Currency Conversion, 해외 원화 결제) 트랩, 그리고 국제 금융 네트워크(PLUS/Cirrus)의 결제 처리 원리를 명확히 이해해야 합니다. 이번 글에서는 해외 ATM 수수료의 구조부터 DCC 회피법, 글로벌 인출 네트워크 접속 원리까지 상세히 살펴보겠습니다.
해외 현지 ATM 출금 시 부과되는 4단계 수수료 체계 분석
해외 ATM에서 현금을 인출할 때 발생하는 수수료는 단순한 단일 금액이 아니라 총 4가지 형태의 수수료가 중첩되어 산정됩니다. 이 구조를 이해해야 어디서 돈이 새어 나가는지 명확히 파악할 수 있습니다.
첫째, 국내 카드사 해외 인출 수수료입니다. 카드를 발급해 준 국내 카드사(신한, KB국민, 하나 등)가 건당 부과하는 수수료로, 보통 건당 미화 $3 수준의 고정 금액 또는 인출 금액의 0.2%~1% 수준이 부과됩니다.
둘째, 국제 카드 브랜드 네트워크 수수료입니다. Visa, Mastercard, AMEX 등 글로벌 카드망 이용 대가로 부과되며, 인출 금액의 약 1.0%~1.1%가 산정됩니다.
셋째, 현지 ATM 기기 중개수수료(Surcharge)입니다. 카드를 삽입한 해외 현지 은행이나 사설 ATM 운영 업체가 기기 사용료 명목으로 직접 부과하는 수수료입니다. 건당 200엔~500엔, 혹은 $3~$7 수준으로 현지 기기에서 자체 차감됩니다.
넷째, ATM 현지 DCC 환전 마진입니다. ATM 기기가 출금 금액을 현지 통화가 아닌 카드 발행국 통화(원화 KRW)나 기준 통화(미 달러 USD)로 자동 변환하여 정산할 때 부과되는 불리한 환율 프리미엄(약 3%~8%)입니다.
최근 핀테크 멀티커런시 카드(트래블월렛, 트래블로그 등)나 해외 특화 카드를 사용하면 첫째와 둘째 수수료인 카드사 수수료와 브랜드 수수료는 면제받을 수 있으나, 셋째(Surcharge)와 넷째(DCC)는 현지 ATM 이용 방식과 선택에 따라 여전히 부과될 수 있으므로 각별한 주의가 필요합니다.
현지 기기 중개수수료 Surcharge 개념과 면제 제휴 망 활용법
해외 현지 ATM 이용 시 가장 큰 변수로 작용하는 것이 바로 현지 기기 수수료인 ‘서차지(Surcharge)’입니다. 이는 국내 카드사나 브랜드사가 부과하는 수수료가 아니기 때문에 수수료 면제 혜택이 있는 트래블 카드를 사용하더라도 현지 ATM 소유주가 자체적으로 청구하면 그대로 지출될 수밖에 없습니다.
서차지는 ATM 화면상에 “Local Bank Fee” 또는 “ATM Operator Surcharge”라는 명목으로 표시되며, 인출 동의 마지막 단계에서 해당 수수료 금액이 공지됩니다. 특히 공항, 철도역, 관광지 한가운데 설치된 사설 ATM(Euronet, Travelex 등)의 경우 서차지 금액이 매우 높게 책정되는 경우가 많아 인출을 피해야 하는 대표적 대상입니다.
이러한 서차지 폭탄을 피하는 가장 확실한 방법은 국내 카드가 제휴되어 기기 수수료가 전액 면제되는 현지 글로벌 은행 제휴 네트워크 ATM을 이용하는 것입니다.
예를 들어 일본의 경우 세븐일레븐 편의점 내 세븐뱅크(Seven Bank) ATM이나 이온몰의 이온뱅크(AEON Bank) ATM을 이용하면 주요 트래블 카드의 서차지가 면제됩니다. 유럽이나 미국의 경우 글로벌 대형 은행(HSBC, Bank of America 등)이나 제휴 편의점 ATM 망을 사전에 파악하여 이용하면 현지 기기 수수료 없이 원금 그대로 현금을 인출할 수 있습니다.
ATM 기기 화면의 DCC 교묘한 환전 트랩과 현지 통화 출금 선택 원리
해외 ATM 출금 과정에서 가장 많은 여행객이 실수를 저지르는 구간이 바로 DCC(Dynamic Currency Conversion, 자국통화결제) 승인 요청 화면입니다.
ATM에 카드를 넣고 비밀번호와 출금 금액을 입력하면, 화면에 “Would you like to be charged in KRW(or USD)?”라는 질문과 함께 환율 정보가 표시되는 경우가 있습니다. 이는 기기가 인출 금액을 현지 통화가 아닌 원화(KRW)나 미 달러(USD)로 자진 환산하여 결제하겠냐고 묻는 마케팅 트랩입니다.
만약 여기서 “Yes” 또는 “Accept Conversion(환전 승인)”을 누르는 순간, 현지 ATM 운영업체가 설정한 매우 불리한 마진 환율(기존 매매기준율 대비 5%~10% 비싼 환율)이 적용되어 엄청난 환전 손실이 발생합니다.
DCC 트랩을 회피하고 손실 없이 현금을 출금하기 위한 승인 선택 원리는 명확합니다.
- 환전 승인 여부를 묻는 화면이 나타나면 반드시 “Decline Conversion(환전 거절)” 또는 “Continue without Conversion”을 선택합니다.
- 출금 통화 단위 선택 화면이 나오면 한국 원화(KRW)가 아닌 반드시 해당 국가의 ‘현지 통화(Local Currency, 예: JPY, EUR, USD 등)’를 선택합니다.
“환전을 거절(Decline)”해야만 카드에 보관된 외화 잔액에서 1:1로 현지 통화가 차감되거나, 정당한 매매기준율 산정 방식을 통해 이중 환전 없는 최적의 환율로 출금 처리가 완료됩니다.
글로벌 금융 네트워크 PLUS와 Cirrus 망의 작동 메커니즘 및 실전 출금 팁
해외 ATM 기기 입구나 실물 카드 뒷면을 보면 ‘PLUS’나 ‘Cirrus’라는 영문 로고가 인쇄되어 있는 것을 볼 수 있습니다. 이는 전 세계 은행 전산망을 연결하여 해외 인출을 가능하게 만들어주는 글로벌 ATM 인출 전용 금융 네트워크입니다.
PLUS는 Visa 브랜드가 운영하는 국제 ATM 네트워크이며, Cirrus는 Mastercard 브랜드가 운영하는 국제 ATM 네트워크입니다.
원리는 사용자가 해외 ATM에 카드를 투입하면, 기기는 카드 마그네틱선이나 IC칩에 저장된 글로벌 네트워크 접속 정보를 읽어 들입니다. Visa 제휴 카드는 PLUS 네트워크 망을 타고 국내 발급사 전산으로 연결되며, Mastercard 제휴 카드는 Cirrus 네트워크 망을 통해 잔액 조회 및 출금 승인 요청을 승인받게 됩니다.
따라서 출금 성공률을 높이고 현장 오류를 방지하기 위한 실전 출금 팁은 다음과 같습니다.
첫째, 카드와 ATM 로고의 일치 여부 확인입니다. 자신의 카드가 Visa 카드라면 ATM 기기 표면에 ‘PLUS’ 로고가 있는지, Mastercard라면 ‘Cirrus’ 로고가 부착되어 있는지 확인하고 기기를 이용해야 네트워크 접속 거절 오작동을 예방할 수 있습니다.
둘째, 해외 ATM 비밀번호 입력 방식 이해입니다. 해외 일부 ATM은 비밀번호 4자리가 아닌 6자리를 요구하는 경우가 있습니다. 이때 당황하지 말고 기존 비밀번호 4자리 뒤에 ’00’을 붙여 입력하거나, 원래 비밀번호 4자리만 입력한 뒤 ‘ENTER’ 버튼을 누르면 정상 승인됩니다.
셋째, 인출 한도 및 일시적 전산 장애 대비입니다. 현지 기기 자체의 1회 인출 한도 제한으로 출금이 거부될 수 있으므로 금액을 나누어 인출을 시도해 보고, 만약의 사태에 대비해 Visa 계열과 Mastercard 계열 카드를 각각 최소 1장씩 교차 지참하는 것이 안전합니다.
마치며
해외여행 중 현지 ATM에서 현금을 인출할 때 수수료를 극소화하는 핵심은 수수료 체계를 완벽히 파악하고 올바른 선택을 내리는 데 있습니다. 해외 이용 수수료가 면제되는 트래블 전용 카드를 기반으로, 서차지(Surcharge)가 면제되는 현지 글로벌 은행 편의점 ATM을 찾아 이용하시길 권장합니다. 아울러 ATM 화면에서 무심코 환전 승인(Accept Conversion)을 누르지 말고 반드시 “Decline Conversion”을 선택해 현지 통화로 출금함으로써 DCC 이중 환전 수수료 폭탄을 피하시길 바랍니다. 정확한 글로벌 금융 네트워크 작동 원리를 숙지하여 알뜰하고 차질 없는 해외 현금 관리를 완성하시길 바랍니다.

댓글 0
첫 댓글을 남겨보세요.